
Γεράσιμος Λιβιτσάνος
Ως κυβέρνηση… πάταξης της φοροδιαφυγής των μεγάλων εταιριών αποφάσισε το τελευταίο διάστημα να «πλασάρει» τον εαυτό της η κυβέρνηση. Η υπόθεση των φορολογικών ελέγχων σε αλυσίδες εστίασης όπως η Pizza Fun, το «Χωριάτικο» και πιθανότατα κάποιες ακόμη φαίνεται να υπηρετούν το συγκεκριμένο προεκλογικό αφήγημα.
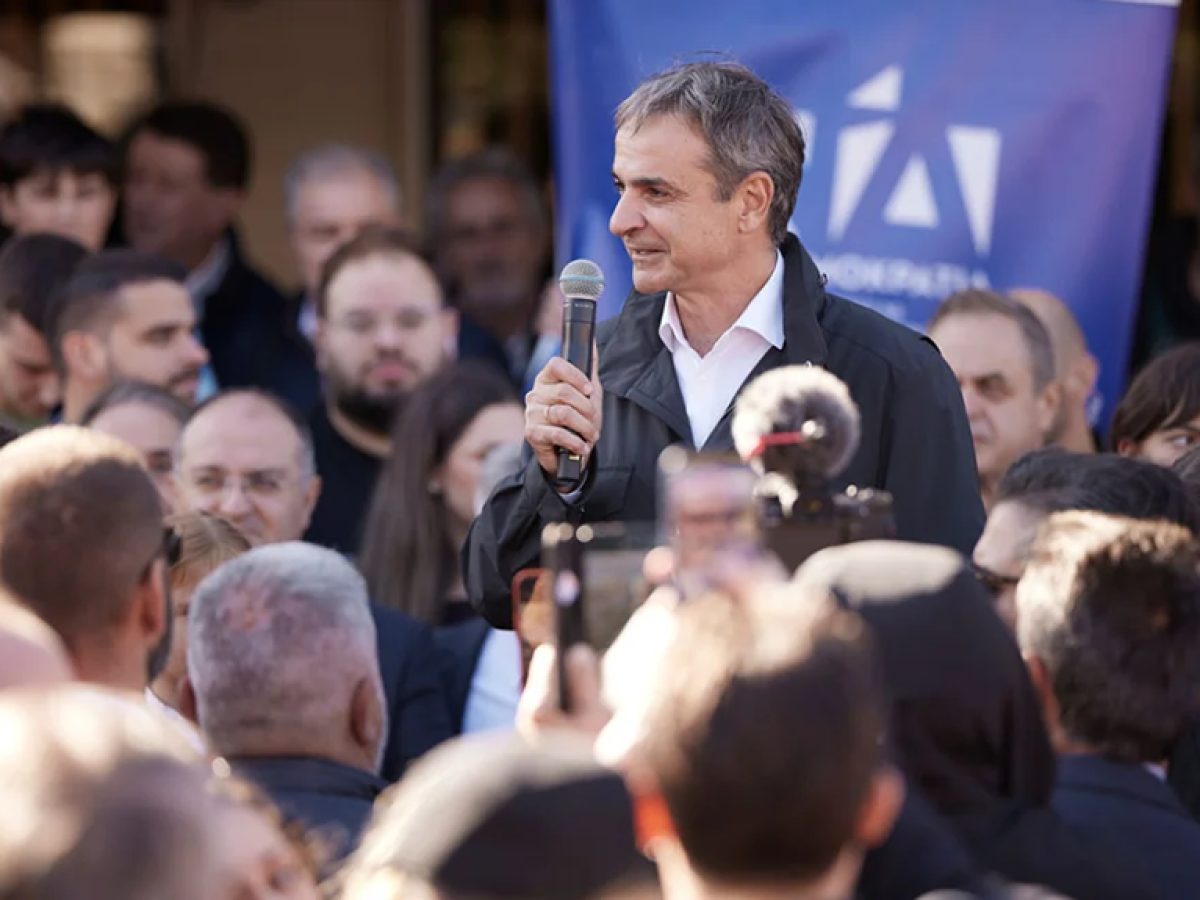
Φυσικά από τους ελέγχους της ΑΑΔΕ και τις συλλήψεις μέχρι τις τυχόν καταδίκες και κυρίως την είσπραξη οφειλών από το δημόσιο θα περάσουν αρκετά χρόνια. Επίσης εγείρονται ερωτήματα σχετικά με το αν στις εξελίξεις αυτές απεικονίζονται και επιχειρηματικοί ανταγωνισμοί που αντανακλούν στο πολιτικό πεδίο. Ασχέτως όμως αυτού διαφαίνεται η τάση του Μεγάρου Μαξίμου να πείσει σε συνθήκες ακραίας ακρίβειας που οξύνει ακόμη περισσότερο τις ανισότητες για την επιβολή… φορολογικής δικαιοσύνης. Ο Μητσοτάκης δήλωσε συγκεκριμένα: «Στόχος μας είναι λοιπόν τα “μεγάλα ψάρια”. Η υπόθεση αυτή δεν είναι ούτε η πρώτη και δεν θα είναι φυσικά ούτε η τελευταία».
Την ίδια στιγμή που εκτυλίσσεται όλη αυτή η επικοινωνιακή εκστρατεία διατηρείται και επαυξάνεται ένα άκρως ευνοϊκό φορολογικό καθεστώς για το μεγάλο κεφάλαιο. Η κυβέρνηση μάλιστα με κάθε ευκαιρία υπερασπίζεται τη συνθήκη που έχει δημιουργήσει επικαλούμενη την προσέλκυση επενδύσεων και τη διατήρηση υψηλών ρυθμών ανάπτυξης της ελληνικής οικονομίας.
Αν θελήσει κανείς να κωδικοποιήσει κάπως το σε τι αυτό συνίσταται μπορεί να αναφέρει τα εξής:
Εφοπλιστικό κεφάλαιο: Συνεχίζει να… προσυμφωνεί το ύψος της φορολογίας του μέσω του καθεστώτος ενός συνυποσχετικού το οποίο υπογράφεται με τις εκάστοτε κυβερνήσεις. Η πρώτη φορά που επιβλήθηκε αυτό το καθεστώς ήταν επί της κυβέρνησης του Αντώνη Σαμαρά και έκτοτε υπογράφεται από όλες τις κυβερνήσεις που ακολούθησαν.Επίσης όσον αφορά τη φορολόγηση φορτίων πλοίων συνεχίζει να λαμβάνεται υπόψη η χωρητικότητά τους (τονάζ) και όχι η κερδοφορία που αποδίδει η μεταφορά φορτίων.
Ανώνυμες Εταιρίες: Θεωρητικά φορολογούνται με 22% επί των εταιρικών κερδών (συντελεστής χαμηλότερος από αυτόν των μισθωτών). Στη γενική όμως αυτή αρχή περιλαμβάνονται και δεκάδες εξαιρέσεις. Πιο χαρακτηριστικές από αυτές είναι η δυνατότητα μεταφοράς φορολογικών επιβαρύνσεων σε επόμενα έτη, φοροαπαλλαγές για επιλέξιμα επενδυτικά σχέδια που χρηματοδοτούνται από το Ταμείο Ανάκαμψης ή την Τράπεζα Επενδύσεων, επιδοτήσεις χρηματοδοτικής μίσθωσης (leasing), υπαγωγή σε ειδικά καθεστώτα με γεωγραφικά κριτήρια, φοροαπαλλαγές σε περιπτώσεις συγχωνεύσεων. Ειδικά για τις πολυεθνικές εταιρίες δυνατότητα υπαγωγής στο ειδικό φορολογικό καθεστώς (συνήθως φορολογικού παραδείσου) της φερόμενης ως μητρικής εταιρίας.
Τράπεζες: Απολαμβάνουν σειρά φορολογικών προνομίων με κυριότερο αυτών τον περίφημο αναβαλλόμενο φόρο.Δηλαδή τη μετατροπή φόρων σε απαιτήσεις του δημοσίου και κατ’ επέκταση τη μη επιβάρυνση των ιδρυμάτων.
Φορολογία μερισμάτων: Ένα γενικευμένο μέτρο – ομπρέλα για το μεγάλο κεφάλαιο. Το ποσοστό φορολόγησης των μερισμάτων από τις μετοχές είναι μόλις 5%. Δίχως αυτό να σημαίνει ότι η εταιρία δεν απολαμβάνει παράλληλα και κάθε άλλη νόμιμη φοροαπαλλαγή.
Επενδυτές ακινήτων: Βρίσκονται σε ειδικό φορολογικό καθεστώς από το 2025 (ν.5193) και είναι απαλλαγμένοι από φόρους μεταβίβασης, ενώ προβλέπεται ειδική σύνδεση του ενεργητικού τους με το επιτόκιο αναφοράς της ΕΚΤ.Επίσης την ίδια κατηγορία επηρεάζει και το καθεστώς αφορολόγητης γονικής παροχής που φθάνει τα 1,6 εκατομμύρια ευρώ αντικειμενικής αξίας εφόσον το πράξουν και οι δύο γονείς.
Αλλοδαποί με μεγάλη περιουσία: Πέραν των ευνοϊκών διατάξεων της Golden Visa που ορίζει την αγορά ακινήτου ως προϋπόθεση για τη λήψη υπηκοότητας επιδοτείται με φοροαπαλλαγές και η μεταφορά φορολογικής έδρας. Το περίφημο άρθρο 5Α του κώδικα φορολογίας εισοδήματος ορίζει «ειδικό καθεστώς εναλλακτικής φορολόγησης για φυσικά πρόσωπα υψηλής οικονομικής επιφάνειας που μεταφέρουν τη φορολογική κατοικία τους στην Ελλάδα».
Δημοσιεύτηκε στην εφημερίδα ΠΡΙΝ που κυκλοφόρησε 31 Οκτωβρίου – 1 Δεκεμβρίου